চক্রবৃদ্ধি সুদ: ধনী হওয়ার বিরক্তিকর কিন্তু সত্য উপায়
প্রতিটা "রাতারাতি কোটিপতি" স্কিমে একজন গুরু, একটা কাউন্টডাউন টাইমার আর একটা দামি গাড়ির ছবি থাকে। চক্রবৃদ্ধি সুদের এসব কিছুই নেই। এটা শুধু চুপচাপ বসে থাকে, আর কয়েক দশক ধরে সাধারণ মানুষকে স্বচ্ছল বানায়। পৃথিবীর সবচেয়ে বিরক্তিকর স্কিম। আবার একমাত্র স্কিম যার দীর্ঘ সাফল্যের রেকর্ড আছে।
কীভাবে কাজ করে
ধরুন আপনি ১০০ টাকা রাখলেন, বছরে ১০% লাভ। প্রথম বছর শেষে ১১০। দ্বিতীয় বছর লাভ হবে ১১০ এর ওপর, মানে ১২১। তৃতীয় বছর ১৩৩.১০। লাভের ওপর লাভ, তার ওপর লাভ। শুরুতে ধীর, পরে অবাক করা দ্রুত।
def future_value(mashik_joma, bochhore_lav, bochhor):
    r = bochhore_lav / 12
    n = bochhor * 12
    return mashik_joma * ((1 + r) ** n - 1) / r

print(round(future_value(5000, 0.08, 35)))   # প্রায় ১ কোটি ১৫ লাখ
print(round(future_value(5000, 0.08, 25)))   # প্রায় ৪৭ লাখ ৫৫ হাজার
সবচেয়ে বড় উপাদান: সময়
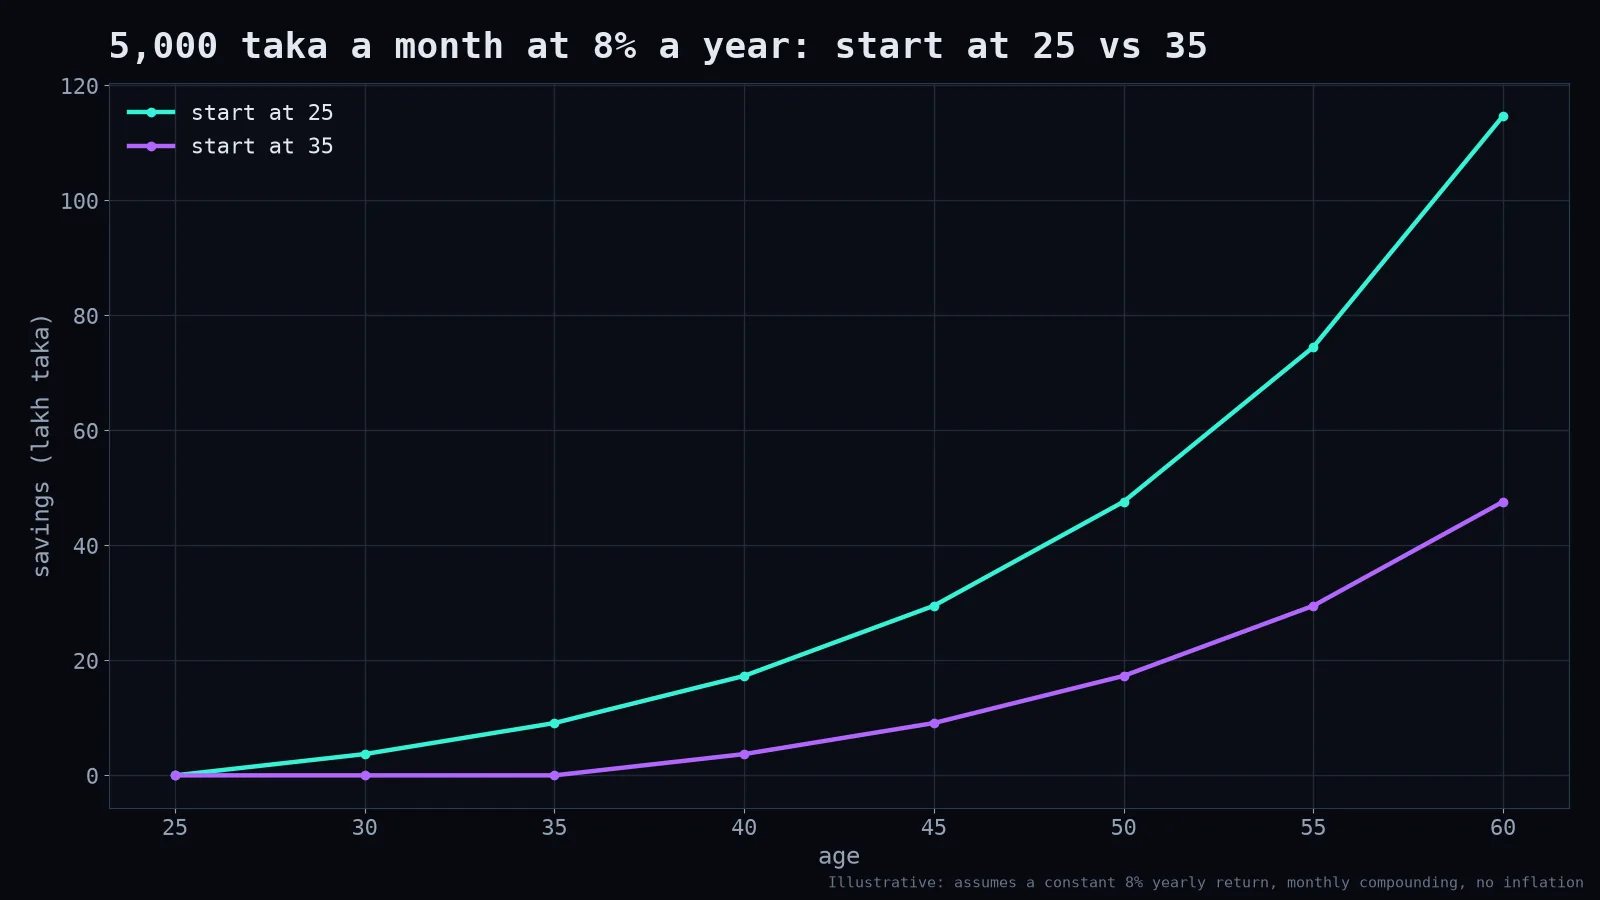
মাসে ৫০০০ টাকা, বছরে গড়ে ৮% লাভ ধরে নিলে:
- ২৫ বছর বয়সে শুরু করে ৬০ পর্যন্ত: প্রায় ১ কোটি ১৫ লাখ টাকা
- ৩৫ বছর বয়সে শুরু করে ৬০ পর্যন্ত: প্রায় ৪৭ লাখ ৫৫ হাজার টাকা
দশ বছর আগে শুরু করায় আপনি বাড়তি জমা দিলেন মাত্র ৬ লাখ টাকা, কিন্তু শেষে পেলেন দ্বিগুণেরও বেশি। কারণ প্রথম দিকের টাকাগুলো বাড়ার জন্য বাড়তি দশ বছর সময় পেয়েছে।
(এটা একটা উদাহরণ। বাস্তবে লাভের হার প্রতি বছর এক থাকে না, মূল্যস্ফীতিও আছে। কিন্তু মূল নীতিটা একই।)
কেন এটা বিরক্তিকর, আর কেন সেটা ভালো
- বেশিরভাগ বছর তেমন কিছু ঘটে না। একটু বাড়ে, কখনো একটু কমে।
- প্রথম দশ বছর মনে হবে কিছুই হচ্ছে না।
- জাদুটা দেখা যায় একদম শেষে।
উত্তেজনা মানে সাধারণত ঝুঁকি, বাড়তি খরচ, বা কেউ আপনাকে কিছু বিক্রি করছে।
চক্রবৃদ্ধির শত্রু
উচ্চ সুদের ঋণ: চক্রবৃদ্ধি আপনার বিরুদ্ধেও কাজ করে। ক্রেডিট কার্ডের বকেয়া বা উচ্চ সুদের ঋণ যেকোনো বিনিয়োগের চেয়ে দ্রুত বাড়তে পারে। আগে সেটা শোধ করুন।
মাঝপথে তুলে ফেলা: আতঙ্কে বিক্রি বা হঠাৎ শখের জিনিস কিনতে টাকা তুলে ফেললে ঘড়ি আবার শুরু থেকে চলে।
মূল্যস্ফীতি: ঘরে নগদ টাকা রাখলে প্রতি বছর তার ক্রয়ক্ষমতা কমে। সঞ্চয় মূল্যস্ফীতির চেয়ে দ্রুত বাড়লে তবেই আসল সম্পদ বাড়ে।
বাড়তি খরচ আর ফি: ছোট শতাংশও দশকের পর দশক ধরে বড় অঙ্ক খেয়ে ফেলে।
একটা বিরক্তিকর পরিকল্পনা
- আগে জরুরি তহবিল: কয়েক মাসের খরচ সমান টাকা আলাদা রাখুন।
- উচ্চ সুদের ঋণ শোধ করুন।
- বেতন পাওয়ার দিনই একটা নির্দিষ্ট অংশ সঞ্চয়ে সরিয়ে রাখুন, খরচের আগে।
- নিজের দেশের নির্ভরযোগ্য, বৈচিত্র্যময় সঞ্চয় ও বিনিয়োগের বিকল্প সম্পর্কে জানুন, নিজের ঝুঁকি নেওয়ার সামর্থ্য বুঝে।
- আয় বাড়লে জমার পরিমাণও বাড়ান।
- মাঝে মাঝে দেখুন। তারপর জীবন উপভোগ করুন।
শেষ কথা
চক্রবৃদ্ধি সুদ আপনাকে রাতারাতি ধনী করবে না। ধীরে ধীরে করবে, আর সেটাই ভালো, কারণ "রাতারাতি" শব্দের পাশে সাধারণত ছোট অক্ষরে লেখা থাকে "অথবা রাতারাতি নিঃস্ব"। আজ থেকে শুরু করুন, যত ছোট অঙ্কেই হোক। ভবিষ্যতের আপনি এই বিরক্তিকর সিদ্ধান্তের জন্য অনেক কৃতজ্ঞ থাকবেন।
এটা আর্থিক পরামর্শ না; উদাহরণের সংখ্যাগুলো শুধু ধারণা দেওয়ার জন্য।